สำรวจ 7 สัญญาณการออมเงินที่ผิดพลาด พร้อมวิธีปรับแผนการเงินใหม่ใน 1 เดือน
สำรวจ 7 สัญญาณที่บอกว่าคุณกำลังออมเงินผิดวิธี พร้อมแนวทางปรับแผนการเงินใหม่ภายในหนึ่งเดือนเพื่อสร้างความมั่นคงในระยะยาว
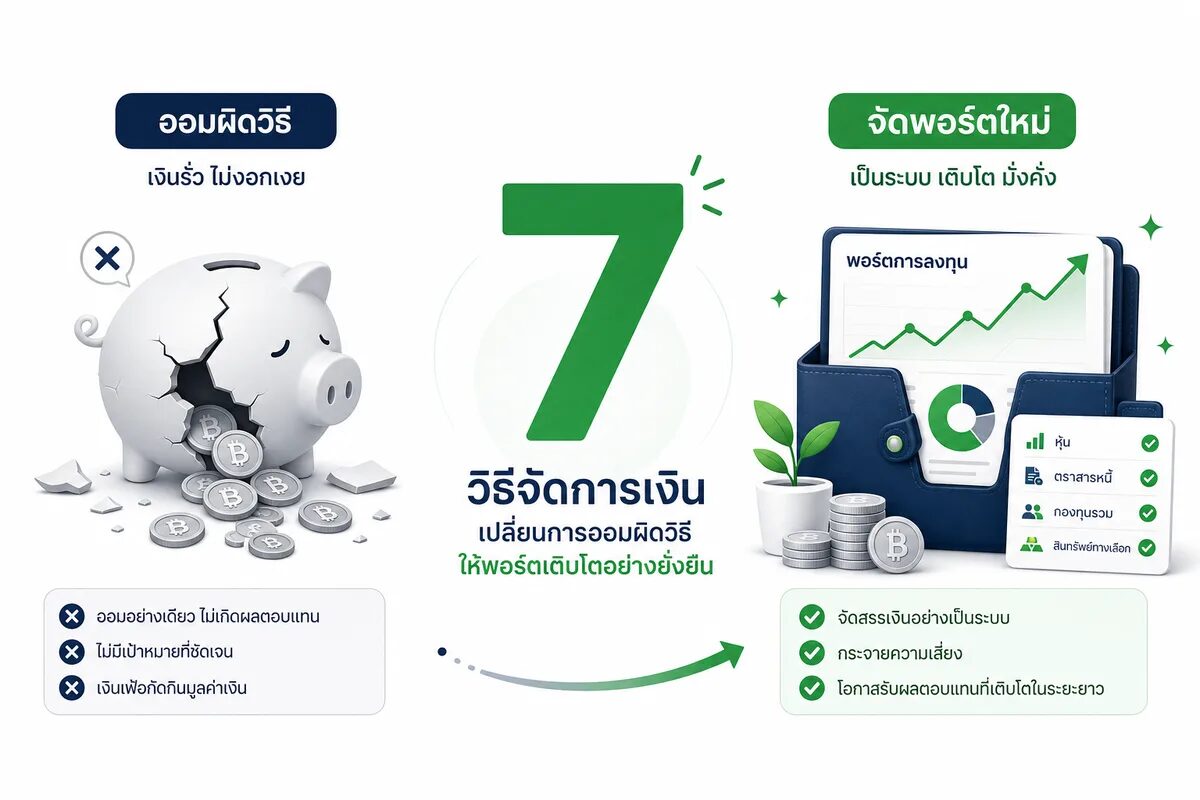
สถานการณ์หนี้ครัวเรือนของประเทศไทย ณ สิ้นปี พ.ศ. 2568 ทะยานพุ่งสูงถึงร้อยละ 86.7 ของ GDP ซึ่งถือเป็นตัวเลขที่เกินกว่ามาตรฐานสากลอย่างมาก ส่งผลให้ประชากรไทยกว่าร้อยละ 90 มีเงินเก็บในบัญชีไม่ถึง 50,000 บาท แม้หลายคนจะยืนยันว่าตนเองได้ออมเงินเป็นประจำทุกเดือนก็ตาม ปัญหาที่แท้จริงไม่ได้เกิดจากความเกียจคร้าน แต่เป็นผลจากการขาดความรู้ความเข้าใจและมีพฤติกรรมการออมเงินที่ผิดวิธี ประกอบกับการก่อหนี้สินเพื่อการอุปโภคบริโภคส่วนบุคคลมากกว่าการลงทุนเพื่อสร้างรายได้ จึงทำให้วงจรหนี้สินนี้แก้ไขได้ยาก บทความนี้จะชวนผู้อ่านมาสำรวจ 7 สัญญาณอันตรายทางการเงิน พร้อมแนะนำแผนการปรับโครงสร้างเงินออมภายในระยะเวลาหนึ่งเดือน เพื่อเตรียมรับมือกับสภาพเศรษฐกิจในปี พ.ศ. 2569 ที่คาดว่าจะขยายตัวเพียงร้อยละ 1.5 อย่างรัดกุม
7 พฤติกรรมที่บอกว่าคุณกำลังจัดการเงินผิดพลาด
พฤติกรรมแรกคือการปล่อยให้รายจ่ายเติบโตตามรายได้ที่เพิ่มขึ้น หรือที่เรียกว่าปรากฏการณ์ lifestyle inflation ซึ่งทำให้เงินเก็บยังคงเป็นศูนย์ ทางแก้ไขคือเมื่อมีรายได้เพิ่มขึ้น คุณควรหักเงินส่วนที่เพิ่มนั้นไปเก็บออมทันที พฤติกรรมต่อมาคือการมักจะบอกตัวเองว่าจะเริ่มเก็บเงินในเดือนหน้า คุณควรตัดปัญหาข้ออ้างเหล่านี้ด้วยการตั้งระบบ auto-save ให้ระบบธนาคารโอนเงินเก็บโดยอัตโนมัติทันทีที่เงินเดือนออก นอกจากนี้สถิติยังพบว่าคนไทยส่วนใหญ่นิยมเก็บเงินสดหรือฝากไว้ในบัญชีออมทรัพย์ธรรมดาที่ให้ดอกเบี้ยต่ำกว่าอัตราเงินเฟ้อ การเลือกเปิดบัญชีออมทรัพย์ออนไลน์ที่ให้ดอกเบี้ยสูงหรือการศึกษาเรื่องกองทุนรวมจึงเป็นทางเลือกที่ดีกว่าในการปกป้องมูลค่าเงิน
อีกหนึ่งสัญญาณที่น่ากังวลคือกลุ่มวัยรุ่น Gen Z ที่มีอายุระหว่าง 18 ถึง 26 ปี กว่าร้อยละ 53.5 ในปี พ.ศ. 2565 ยังไม่มีความพร้อมหรือคิดเรื่องการวางแผนเกษียณอายุ ซึ่งการเริ่มศึกษาการลงทุนระยะยาวอย่าง RMF สำหรับปี พ.ศ. 2569 จะช่วยสร้างผลตอบแทนและสิทธิลดหย่อนภาษีได้ นอกจากนี้หลายคนยังตั้งเป้าหมายโดยลืมคำนวณผลกระทบจากอัตราเงินเฟ้อ ทำให้มูลค่าเงินในอนาคตลดลง การแยกบัญชีเงินออมออกจากบัญชีค่าใช้จ่ายอย่างชัดเจนก็เป็นอีกหนึ่งวิธีที่จะช่วยป้องกันไม่ให้สมองสั่งการว่าคุณมีเงินเหลือสำหรับใช้จ่าย สุดท้ายคือการไม่มีเงินสำรองฉุกเฉิน ซึ่งเป็นสาเหตุให้คนไทยหลายคนต้องพึ่งพาการกู้ยืมและกลายเป็นหนี้เสียเมื่อเกิดเหตุไม่คาดฝัน คุณจึงควรตั้งเป้ามีเงินสำรองให้เพียงพอสำหรับค่าใช้จ่ายอย่างน้อย 6 เดือน
แผนปฏิบัติการปรับโครงสร้างเงินออมใน 4 สัปดาห์
คุณสามารถเริ่มต้นเปลี่ยนแปลงตัวเองได้ทันทีด้วยแผนปฏิบัติการปรับโครงสร้างเงินออมระยะเวลาหนึ่งเดือน สัปดาห์แรกให้เริ่มต้นจากการจัดทำบัญชีรายรับรายจ่ายย้อนหลังหนึ่งเดือนอย่างละเอียดเพื่อค้นหาว่ามีเงินรั่วไหลไปกับสิ่งใดบ้าง สัปดาห์ที่สองให้ทำการเปิดบัญชีแยกเฉพาะสำหรับเก็บเงินและตั้งคำสั่ง auto-save เพื่อหักเงินเก็บอย่างน้อยร้อยละ 10 ของรายได้รวมทันที เมื่อเข้าสู่สัปดาห์ที่สามให้คำนวณและตั้งเป้าหมายการสร้างเงินสำรองฉุกเฉินให้ครอบคลุมรายจ่ายทั้งหมด 6 เดือนอย่างรอบคอบ และในสัปดาห์สุดท้ายให้มุ่งเน้นการศึกษาเครื่องมือการลงทุนระยะยาวเพื่อสร้างแผนการลงทุนเริ่มต้นของตนเองให้พร้อมรับมือกับทุกสถานการณ์
หลักการสำคัญสำหรับการบริหารจัดการเงินในปี พ.ศ. 2569 คือการกันเงินออมก่อนใช้จ่ายอย่างน้อยร้อยละ 10 ของรายได้เสมอ พร้อมทั้งต้องควบคุมภาระการผ่อนชำระหนี้สินรวมทั้งหมดไม่ให้เกินร้อยละ 50 ของรายได้ และต้องสร้างเกราะป้องกันทางการเงินที่แข็งแกร่งด้วยเงินสำรองฉุกเฉิน ท่ามกลางความเสี่ยงทางเศรษฐกิจที่สถาบันวิจัยอย่าง SCB EIC ได้ออกมาเตือน การปรับเปลี่ยนพฤติกรรมและสร้างระบบการเงินที่มีวินัยจึงเป็นกุญแจสำคัญที่สุดในการเอาตัวรอด
บทความนี้น่าจะเป็นประโยชน์อย่างยิ่งสำหรับผู้จัดงาน คนทำงานโรงแรม นักท่องเที่ยว ตลอดจนบุคคลทั่วไปที่กำลังมองหาวิธีการจัดการเงินที่ถูกต้อง ผู้อ่านสามารถนำแนวทางปฏิบัติที่เรียบง่ายแต่ทรงพลังเหล่านี้ไปปรับปรุงวินัยการออมเงินของตนเองได้ทันที การเตรียมพร้อมและวางแผนรับมือกับความผันผวนทางเศรษฐกิจในอนาคตจะช่วยให้คุณมีความมั่นคงทางการเงินในระยะยาวได้อย่างมีประสิทธิภาพ